sexta-feira, 7 de fevereiro de 2014

Quem paga a conta?

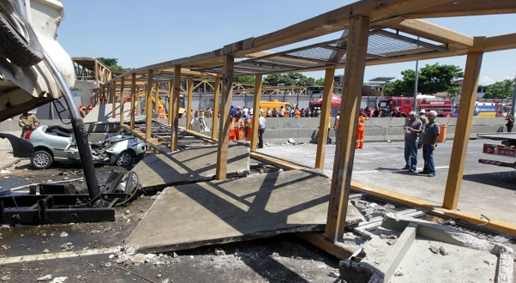
Foto de Marcos de Paula/EstadãoNo dia 28 de janeiro, um caminhão que trafegava pela Linha Amarela, no Rio de Janeiro, derrubou uma passarela nas seis pistas da via ao percorrer um trecho com a caçamba levantada. O acidente causou a morte de cinco pessoas e deixou outras quatro feridas. Dois carros foram esmagados e três pessoas ficaram presas às ferragens. Das cinco vítimas que morreram, duas atravessavam a passarela no momento do acidente.
Imagens das câmeras de monitoramento da via registrou que, ao dirigir pela Linha Amarela, que liga as zonas Norte e Oeste do Rio, o motorista Luiz Fernando Costa cometeu várias irregularidades. Ele trafegava pela via em horário proibido para caminhões, estava acima da velocidade permitida, não usava o cinto de segurança e falava ao celular.
Em entrevista ao programa Fantástico, o motorista admitiu que foi negligente na direção da carreta. “Com certeza (sobre assumir que foi negligente). Não sou louco de levantar um troço de toneladas contra carros pequenos numa via daquela, capaz de derrubar uma passarela”, ressaltou.
Até o fechamento desta matéria, a Polícia Civil ainda não havia concluído as investigações do caso. O motorista deverá, no entanto, ser indiciado por homicídio culposo, sem intenção de matar.  “Mas ao final das investigações, ele pode ser indiciado por homicídio culposo e pelas lesões corporais culposas. Caso tenha sido comprovado que ele assumiu o risco desse resultado ter acontecido”, disse o delegado Fábio Asty, responsável pelo caso, também em entrevista ao Fantástico.
“O trágico acidente ocorrido na Linha Amarela é um triste exemplo de um padrão de comportamento que precisa ser revisto por toda a sociedade. Seja em trânsito, no trabalho, em casa ou em um espaço público, a segurança é um fator rotineiramente negligenciado”, analisa em artigo o educador e especialista em Qualidade de Vida no Trabalho Tom Coelho.
Ao ver este caso, fica a pergunta: quem paga a conta pelas vidas ceifadas e pelo prejuízo causado? Os especialistas consultados pela Revista Apólice listaram algumas coberturas que poderiam amenizar as despesas com ressarcimento dos danos materiais (como os carros esmagados e a reconstrução da passarela, por exemplo) e as possíveis indenizações às vítimas do acidente.
Um seguro que, caso fosse contratado pela empresa responsável pelo caminhão, poderia ter cobertura é o RCFV – Responsabilidade Civil Facultativa de Veículos, “que tem por objeto justamente garantir a RC do proprietário de veículos em razão da sua existência e circulação em vias públicas”, observa o advogado especializado em seguros Walter Polido. Vários pontos, entretanto, necessitariam ser analisados diante desta tragédia.
Um desses pontos é o fato de o motorista estar trafegando – no momento do sinistro, além da velocidade permitida naquela via pública, na qual ocorreu o acidente fatal. “Não é comum, mas pode ser que determinada seguradora exclua este tipo de risco”, aponta Polido. Outro ponto destacado por ele são os danos sofridos pelos próprio motorista (empregado do segurado), que poderia estar taxativamente excluído, salvo se foi contratada cobertura adicional para esta parcela de risco. Há ainda o fato do motorista estar falando ao celular no momento do acidente – “apesar de não existir nenhum tipo de exclusão neste sentido em apólices RCFV, diferentemente da questão da ingestão de bebida alcoólica (o uso do celular ao volante tem se mostrado tão pernicioso quando estar embriagado)”, reflete o advogado.
Segundo ele, este seguro pode garantir todos os danos materiais havidos, assim como os danos corporais, além das perdas financeiras e/ou lucros cessantes diretamente decorrentes desses danos, em relação aos terceiros que foram prejudicados (vítimas e/ou dependentes das vítimas e município). “Se alguém mais na região do acidente for prejudicado pela suspensão temporária da atividade, por exemplo, dificilmente o seguro RCFV garantirá esta parcela de perdas, uma vez que no Brasil elas estão atreladas ao fato de serem ‘direta e obrigatoriamente’ decorrentes dos danos materiais/corporais sofridos, ou seja, a apólice garante apenas as perdas financeiras se o terceiro também sofreu os referidos danos materiais/corporais. Esta é uma limitação encontrada no nosso mercado e que já poderia ter sido ultrapassada há tempo, de modo que o seguro mais consistente garantisse também as perdas indiretamente ocorridas em razão do sinistro”, considera Polido. Na análise do especialista, o segurado sempre será responsável por elas – diretas e indiretas, mas o seguro RCFC tradicional no Brasil só garante aquelas diretamente decorrentes dos danos cobertos pela apólice.
Outra possibilidade de seguro seria a existência de apólice RC Operações de Municípios, usualmente encontradas em países desenvolvidos, mas elas não são comercializadas no Brasil.
A empresa que administra as vias públicas e as passarelas – em regime de concessão – também poderá ser responsabilizada pelos danos havidos. Existe no mercado brasileiro o seguro de RC Serviços de Interesse Público – Rodovias e Pontes (mais conhecido por RC Concessões no Brasil), sendo que usualmente ele é contratado quase que exclusivamente por empresas concessionárias de rodovias estaduais e interestaduais. “Não é usual, portanto, para as vias municipais do país”, pontua Polido.
A advogada Angélica Carlini, também especializada no setor, analisa que mesmo se a pista estiver sob administração de empresa privada, via concessão, o Estado pode ser acionado para indenizar as vítimas. Isso porque, mesmo operando sob concessão, a empresa – neste caso, a Lamsa – é como se fosse considerada o próprio Estado. “O Estado é parte responsável à medida que escolheu a empresa, mesmo que por licitação. Se é responsável, vale a regra da responsabilidade objetiva, prevista na Constituição Federal, que define que os entes da administração pública vão atender os princípios da legalidade e, em conformidade com isso, assumem a responsabilidade civil”, explica Angélica.
Ela aponta que em casos como este, geralmente os pedidos de indenização são feitos para a concessionária, pois se leva em conta que, ao pagar o pedágio, em troca o usuário da via deve ter garantida a sua segurança. Ao “deixar o motorista circular pela pista por determinado tempo com caçamba levantada, certamente houve falha na segurança”. O que pode ocorrer é a concessionária indenizar a vítima e depois pedir ressarcimento ao efetivo causador do dano.
“Por outro lado, provavelmente o caminhão não era do rapaz que estava guiando. Se era um funcionário da empresa, esta será chamada a responder porque entregou o caminhão para alguém que aparentemente não tinha condições técnicas para guiar – salvo se for comprovado que houve defeito no sistema do veículo”, pondera a especialista.
A advogada atenta para os valores de cobertura que devem ser contratados para seguros deste tipo, uma vez que acidentes ocorridos em rodovias causam danos sérios e os custos podem ser muito elevados.
“Pessoas e empresas começaram a se dar conta que precisam ter seguro, mas, dentro da filosofia de que não vai acontecer, contratam valores muito pequenos”, expõe.
Fonte: Jamille Niero | Revista Apólice
Riscos fazem parte de qualquer atividade empresarial. Mas pagar pelos prejuízos pode ser bem diferente. Com um bom plano de gerenciamento de riscos e seguros, sua empresa pode se preparar melhor para os desafios que surgirem no dia-a-dia, transferindo riscos e assegurando tranqüilidade em momentos delicados. Saiba mais sobre o assunto. Contate a ValenteRocha Risk Solutions!

quarta-feira, 4 de dezembro de 2013

Acidente em obras de prédio de universidade deixa feridos no RS

Laje de prédio em Santana do Livramento desabou na manhã desta sexta.
5 operários sofreram ferimentos leves e foram encaminhados ao hospital.

Cinco pessoas ficaram feridas em um acidente de trabalho na manhã desta sexta-feira (29) em Santana do Livramento, na Fronteira Oeste do Rio Grande do Sul, de acordo com o Corpo de Bombeiros. Elas trabalhavam nas obras de um prédio da Universidade Federal do Pampa (Unipampa) quando uma laje desabou.

O edifício, que fica no centro da cidade, estava sendo revitalizado. No momento do acidente, aproximadamente 15 operários trabalhavam no local. Os feridos foram encaminhados para o Hospital Santa Casa, e nenhum apresenta ferimentos graves.

Os bombeiros estão no local avaliando a situação. As aulas da universidade foram suspensas nesta sexta-feira (29.11.2013).

Fonte: Portal G1 Notícias

O ambiente de obras é sempre um ambiente de grandes incertezas. Por isto, além dos devidos planejamentos e acompanhamentos, considerar o gerenciamento de riscos e contratação de seguros específicos podem ser ponto importante para mitigar ou transferir prejuízos. Conheça mais sobre gerenciamento de riscos em obras e seguros para riscos de engenharia que a ValenteRocha dispõe. Contate-nos!

segunda-feira, 18 de novembro de 2013

Gerenciamento de riscos e as vantagens da engenharia

Obras de longo prazo, contratempos, coberturas e atenção nas cláusulas da apólice são essenciais para evitar a interrupção da obra.

Em se tratando de grandes obras, sejam elas públicas ou privadas, os riscos existem em todo o decorrer do processo, desde o início até o fim do projeto. Para Masakazu Koshimoto, gerente geral da Divisão de Riscos de Engenharia da Tokio Marine & Nichido Fire Insurance, a preocupação deve recair a contratempos que podem acontecer durante o percurso.

Atraso na obra ou alteração de preços, como de insumos e equipamentos, são riscos que devem ser previstos. “Tomando como exemplo acidentes que atrasam a conclusão da obra, os custos que impactam poder ser irrecuperáveis no fluxo de caixa. A cobertura ALOP (Riscos de Engenharia e Advanced Loss of Profit), geralmente parte do seguro, cobre a perda de lucro esperado. Já em relação a valores alocados, existem cláusulas no seguro com a previsão de reajustes”, afirmou.

Como exemplo de como essas perdas podem impactar, ele citou o acidente no metrô de Xangai (China), ocorrido no ano de 2013. “A obra não tinha a cobertura ALOP, a perda foi de 60 milhões de euros e houve um atraso de mais de quatro anos na conclusão do projeto.”

Ele também comentou que além da cobertura de danos durante a obra cobrir despesas para a sua retomada, nem sempre é o que acontece. “Há casos em que a obra é descontinuada. Em Londres, por exemplo, está previsto o pagamento da indenização mesmo quando não há continuidade, com a alegação de que ela não seria lucrativa. Existe esta cláusula, mas ela nunca foi acionada”, informou.

Outro ponto de cautela, destacou Koshimoto, é as seguradoras e os gerentes de riscos saberem quem é a tomadora e quem assume a obra. “Pois no caso de qualquer violação por uma das partes, a seguradora pode recusar o pagamento da indenização e, caso seja revindicado pela instituição financeira, a indenização pode ser paga e depois cobrada, já que ela garante as perdas para a instituição financeira”, explicou.

Koshimoto também destacou que até 1990 não havia operação que fosse unicamente privada. “O seguro cabia ao tomador da obra, o governo, e raramente as empresas conseguiam recursos suficientes junto às instituições financeiras, o que deu origem ao financiamento de projeto.”

Assim, cria-se um programa exclusivo para buscar seguros entre os envolvidos. “Além disso, hoje existem seguros cobrindo poluição ambiental, riscos cibernéticos, dano intelectual, entre outros. Porém, nem todo o mercado está maduro nessas coberturas”, concluiu.

Fonte: Por Karin Fuchs | Revista Apólice

A ValenteRocha acredita que seus projetos de engenharia merecem um tratamento melhor no que tange a gerenciamento de riscos. Contate-nos!

terça-feira, 29 de outubro de 2013

Essor terá seguro garantia junto à Caixa Econômica


No mês de outubro, foi anunciado na abertura do 85º Enic – Encontro Nacional da Indústria da Construção, a assinatura de um termo de parceria entre a CBIC – Câmara Brasileira da Indústria da Construção e a Caixa Econômica Federal. Por meio da iniciativa, é viável que as construtoras para o Programa Social Minha Casa Minha Vida (MCMV), também terão a possibilidade de contar com o Seguro Garantia de Entrega de Obra desenvolvido pela CBIC e garantida pela Essor Seguros.  Permitirá o cumprimento do prazo determinado e ainda possibilita aos consumidores  receberem Certificados Individuais, onde constarão as informações do seu imóvel e o prazo da entrega, repeitando todos os prazos pactuados.
 
A parceria formaliza o compromisso e a credibilidade dos produtos com o consumidor brasileiro. De acordo com Fabio Pinho, Diretor Executivo da Essor Seguros, esta operação foi positiva e trará novas oportunidades de explorar o nicho de mercado no que se refere ao Seguro Garantia de Entrega de Obra no Brasil. “Oferecemos o único produto que garante a entrega do empreendimento ao consumidor brasileiro.  O mercado segurador precisa olhar para o consumidor, acima de tudo.  Um produto desenvolvido e criado pela CBIC, quem realmente entende do mercado de construções”.
 
O Programa Minha Casa Minha Vida atualmente possui uma elevada demanda de empreendimentos em atraso. A partir de agora, será possível adquirir uma apólice garantindo a entrega do imóvel, dentro do prazo determinado no contrato.


Fonte: Revista Apólice

Conte com a ValenteRocha Risk Solutions para formatar um programa de gerenciamento de riscos em empreendimentos imobiliários. Gerencie riscos para não ser surpreendido com eventos inesperados. Contate-nos!

quinta-feira, 10 de outubro de 2013

Desabamento em São Paulo aponta graves erros de gerenciamento de risco

sobe-para-sete-o-numero-de-mortos-em-desabamento-em-sao-paulo_1O prédio que desabou na última terça-feira (27/08), em São Mateus, na zona leste de São Paulo, estava sem o pedido de alvará de execução para que a obra fosse realizada.

Ao falar sobre o assunto, o professor da Escola Nacional de Seguros, Nelson Uzêda, destacou que os relatórios apresentados apontam enormes irregularidades, além de desrespeitarem todas as normas de segurança, e os próprios laudos elaborados pelos profissionais da área (engenheiros e arquitetos).

“Foi uma obra totalmente ignorada e sem nenhum tipo de gerenciamento de risco. Eles não dimensionaram bem as colunas e estruturas do local”, explica.
Uzêda ressaltou que tem observado muitos casos em que os construtores ganham as licitações por determinados valores, e logo após, contratam subempreiteiras para elaboração da obra em um custo inferior ao solicitado.

“Ex.: determinada obra tem o custo de R$ 2 milhões de reais, e a empresa responsável subcontrata uma outra cobrando R$ 500 mil pela obra. Isso está acontecendo direto. É uma forma de burlar os contratantes e os órgãos públicos. Não estou dizendo que todas fazem isso, e sim, uma boa parte”, sustenta.

Eles apontou ainda, uma deficiência nos órgãos fiscalizadores, “infelizmente a corrupção no País, permite que muitas dessas construções clandestinas estejam ativas por conta de profissionais, que as vezes agem em desencontro com as leis, e se deixam envolver por questões financeiras. Maquiando certos erros visualizados”, frisa.

Seguro atrelado
Entres os ramos de seguros que poderiam ser contratados pela empresa de engenharia contratada, a Salvatta Engenharia, está o Risco de Engenharia, que vai garantir os danos causados a construção. “Envolve desde a fundação até a ultima etapa realizada. Ex.: Você contrata um seguro de R$ 10 milhões, mas o prédio ruiu, logo a seguradora vai indenizar apenas a área construída”, conta Uzêda.

Ele ressalta ainda, a contratação de um Seguro de Responsabilidade Civil, que cobre danos materiais ou pessoais causados a terceiros em decorrência da obra. “Desde que se trate de obra legal. Val destacar que, o seguro não cobre obra clandestina, e muito menos, bens que estejam em desacordo com as normas legais”, alerta o professor.

Para finalizar, Uzêda completa com outra modalidade: seguro de Tumulto. Neste caso, as coberturas acoplam ainda erros de projeto. “Ou seja, se o sinistro for decorrente de um erro de projeto ele poderá ser indenizado, desde que se trate de obra licenciada e aprovada pelo poder publico”, conclui.

Fique por dentro
No prédio seria instalada uma loja de rede local do Magazine Torra Torra. O mesmo, ressalta, em nota, que a empresa de engenharia contratada, a Salvatta Engenharia, foi ao local para realizar estudos de estrutura, “agindo no sentido de avaliar as condições de segurança e não procedendo nenhuma intervenção estrutural”.

Em nota divulgada na última quarta-feira (28), a prefeitura de São Paulo reafirmou que a obra estava em situação irregular do ponto de vista documental e que não houve pedido de alvará para sua execução. Segundo a prefeitura, a obra foi embargada e a construção não deveria ter continuado.

O prédio ficava localizado em São Mateus, região leste paulista. Até agora, o desabamento causou a morte de pelo menos 10 pessoas.

Fonte: Portal CQCS | Crislaine Cambuí

A ValenteRocha entende que seu empreendimento de engenharia envolve investimentos de tempo e dinheiro que devem ser protegidos em caso de eventos inesperados. Não espere o pior acontecer. Se vai construir ou reformar, contrate seguros de riscos para engenharia e garanta sua obra desde o primeiro dia! Contate-nos e saiba mais.

Projeto de lei quer punir engenheiros e consultores por erros em obras públicas

Proposta prevê a responsabilização desses profissionais por danos decorrentes de falhas nos projetos e orçamentos

ShutterstockA Comissão de Assuntos Econômicos do Senado (CAE) aprovou na semana passada um projeto de lei que prevê a responsabilização de projetistas e consultores por danos decorrentes de falhas nos projetos e orçamentos que antecedem as obras públicas. A proposta tem como objetivo facilitar o processo de fiscalização em obras com indícios de irregularidades.

De autoria do senador Pedro Taques (PDT-MT), o texto foi elaborado em parceria com representantes dos Tribunais de Contas e do Instituto Brasileiro de Auditoria de Obras Públicas (Ibraop) para suprir lacunas na Lei de Licitações (Lei 8.666/93).

Hoje os tribunais enfrentam obstáculos na hora de estabelecer qual o limite da responsabilidade de cada um quando ocorrem problemas. Em muitos casos, o projeto é lançado de forma incompleta ou com falhas que só são conhecidas durante a execução da obra, o que gera necessidade de aditivos nos contratos, paralisações e adiamentos.

Pelo projeto, o contratado para a execução da obra terá o dever de revisar os projetos licitados, sob a pena de responder solidariamente pelos danos advindos de falhas imputadas aos projetistas. Assim, o contratado será obrigado a reparar, corrigir, remover, reconstruir ou substituir, com seus próprios recursos financeiros.

A proposta prevê também que, em casos de erros ou omissões na elaboração de projetos de engenharia ou arquitetura para obras públicas, os responsáveis poderão ser proibidos por até dois anos de prestar serviços, direta ou indiretamente, à administração pública.

Agora, o projeto de lei segue para as comissões de Constituição e Justiça (CCJ) e de Infraestrutura (CI) do Senado.

Fonte: Portal Piniweb | Rodrigo Louzas

A ValenteRocha entende que toda obra envolve riscos, desde o projeto até a entrega. Por isto, não se deixe ficar descoberto frente a eventos que podem comprometer o investimento feito na obra, a sua lucratividade ou outros efeitos financeiros indesejáveis. Contate a ValenteRocha e conheça as soluções de seguros para engenharia e proteja seus empreendimentos.

quarta-feira, 2 de outubro de 2013

O mercado de risco engenharia no Brasil

As grandes obras de infraestrutura e construção civil no Brasil geraram maior demanda por seguros de risco engenharia que, segundo a Susep (Superintendência de Seguros Privados), movimentou R$ 458,3 milhões em 2010 e R$ 877,8 milhões em 2011, apresentando um crescimento de 48%. O desempenho do segmento nesse período deve-se aos investimentos que o Brasil recebeu para construção e reformas de estádios, estradas, portos, aeroportos e transporte público para sediar a Copa do Mundo FIFA 2014™. O bom momento econômico que o país apresentava também ajudou, já que os investimentos estrangeiros estavam em alta.

Este ano, a expectativa do mercado segurador é de menor crescimento para o risco engenharia, isso porque muitos investimentos já foram realizados e, no momento, diversos projetos já estão em andamento. Leva-se em conta também a atual conjuntura econômica do Brasil, no qual fez com que alguns projetos fossem adiados, principalmente no primeiro semestre. 

Além de cobrir acidentes durante a execução da obra, segurar possíveis erros de engenharia e garantir as indenizações, esse seguro também é um importante instrumento para reduzir os custos dos projetos. Isso porque as empresas do segmento securitário (seguradoras e corretoras) realizam um amplo estudo para mitigar os riscos no período que a obra está em andamento. Assim, os riscos de acidentes, que atrasam o projeto e geram mais custos de pessoas e material, é diminuído ao máximo. O risco engenharia também viabiliza os financiamentos dos projetos, já que bancos e financeiras exigem que o seguro esteja contratado para liberar o empréstimo.

É importante esclarecer as modalidades de coberturas do risco engenharia. De forma simples e didática, temos a cobertura básica para obras civis em construção e para instalação e montagem. A primeira garante a indenização dos prejuízos ocorridos durante a construção de obras civis em rodovias, túneis, pontes, usinas e indústrias, por meio da contratação de coberturas básicas e acessórias, definidas a partir do conhecimento do risco. 

A segunda garante a indenização dos prejuízos ocorridos durante a fase de montagem e instalação de máquinas e equipamentos, tais como turbinas, geradores, caldeiras, etc. Da mesma forma que a anterior. Temos também as coberturas acessórias para despesas extraordinárias; tumultos; testes de equipamentos; riscos do fabricante (aos bens em montagem); erros de projeto (em obras civis em construção), entre outras.

No Brasil ainda é alto o índice de acidentes em obras, se comparado com outros países. Um dos eventos de maior repercussão foi em 2007, na obra da linha 4 do Metrô de São Paulo, que cedeu e originou uma enorme cratera no que é hoje a estação Pinheiros. De acordo com especialistas, foi um dos maiores sinistros de risco engenharia no Brasil.

Na contratação do seguro é necessário contar com o auxílio de um corretor especializado, pois risco engenharia é um produto complexo principalmente por cobrir grandes obras, máquinas, equipamentos e pessoas. É importante informar ao corretor o custo real do projeto, para contar com as coberturas adequadas ao empreendimento. Importante também é investir na segurança e gerenciamento da obra que, consequentemente, reduzirá o custo do seguro.

Fonte: André Guidetti, superintendente de Risco Engenharia da LIU, divisão de riscos especiais da Liberty Seguros.

A ValenteRocha Riscos Engenharia pode auxiliar sua empresa na estruturação de apólices de seguro de risco de engenharia para garantir seus empreendimentos de engenharia. Conte conosco para garantir seus investimentos e de seus acionistas! Contate-nos!